

导读: 数字货币怎么做分录?会计实操中买入、持有、出售各步怎么记账数字货币的账务处理,说白了就一个核心判断:这东西在你账上算金融资产还是存货,科目、后续计量、减值方法全跟着变。企业用银行存款买入比特币等数字货币,借交易性金融资产——成本(以交易为目的持有)或库存商品(以销售为目的持有),贷银行存款。若兑换后...
数字货币怎么做分录?会计实操中买入、持有、出售各步怎么记账
数字货币的账务处理,说白了就一个核心判断:这东西在你账上算"金融资产"还是"存货",科目、后续计量、减值方法全跟着变。下面把我实务中常碰到的几步操作捋一遍,基本覆盖中小公司绝大多数场景。
企业用银行存款买入比特币等数字货币,借"交易性金融资产——成本"(以交易为目的持有)或"库存商品"(以销售为目的持有),贷"银行存款"。买入环节发生的手续费、平台抽成等交易费用,直接计入"投资收益"借方或"销售费用",不能资本化进资产成本。
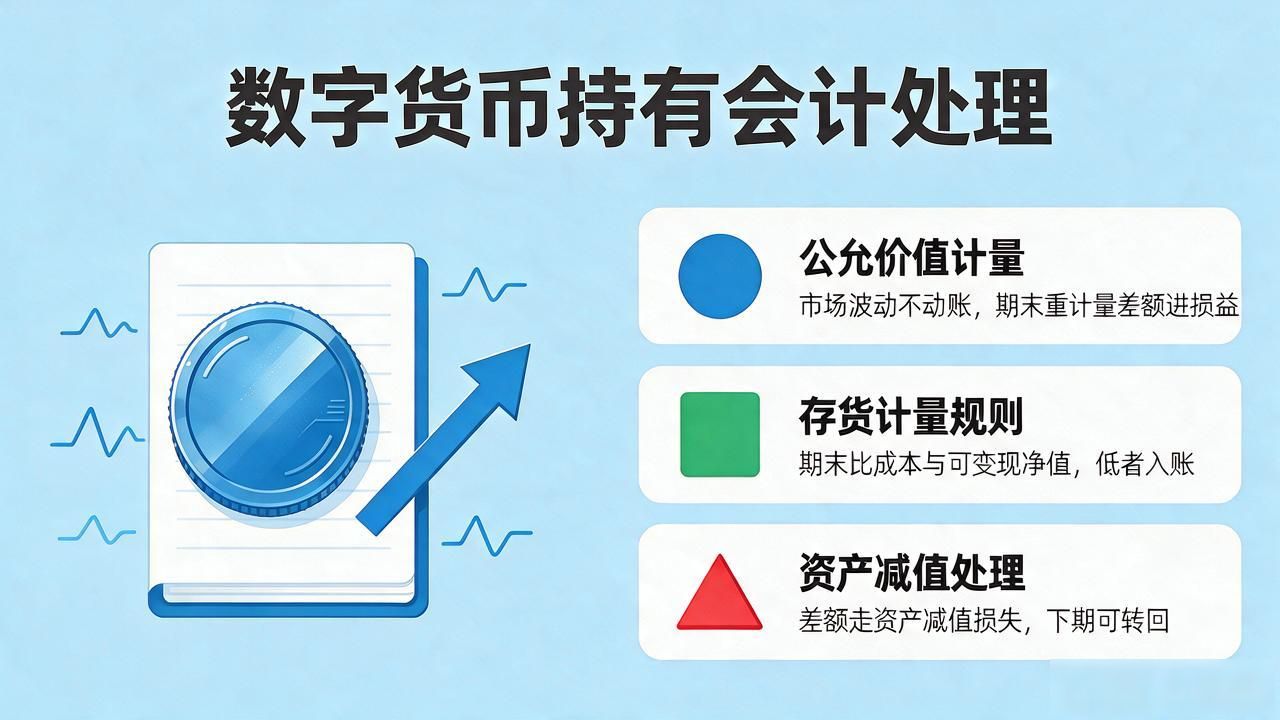
持有阶段,市场价格上下波动本身不动账,期末按公允价值重新计量,差额进"公允价值变动损益"。若归类为存货,则期末比较成本与可变现净值数字货币怎么做分录,低者入账,差额走"资产减值损失",下期符合条件时可转回。
出售或用法币兑换时,借"银行存款"数字货币怎么做分录?会计实操中买入、持有、出售各步怎么记账,贷"交易性金融资产——成本""——公允价值变动",差额进"投资收益";存货类同时结转"主营业务成本"。若兑换后拿到的是外币,按交易日即期汇率折成记账本位币。
实务中翻车率最高的两个点:数字货币不具备法定货币属性,任何情况下不能挂"货币资金";交易所账户里的币跟"银行存款"也是两码事。跨期持有还要注意税务口径下公允价值确认时点,别拖到最终处置才处理。
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://m.irso-tw.cn/imgw/1288.html