

导读: 法定数字货币现状:央行推进与公众认知差距法定数字货币并非遥远的概念,而是国家金融基础设施的重要组成部分。尽管数字人民币具备法偿性,但在日常高频小额支付场景中,用户对免费、便捷的第三方支付工具依赖极深,导致数字人民币的主动支付意愿并未达到预期水平。法定数字货币的价值将超越简单的支付替代,更多体现在智能...
法定数字货币现状:央行推进与公众认知差距
法定数字货币并非遥远的概念,而是国家金融基础设施的重要组成部分。作为长期关注金融科技领域的从业者,我深切感受到数字人民币(e-CNY)在底层技术上已趋于成熟,但从试点区向全国全面普及的过程中,依然面临着诸多现实挑战。
目前,我国数字人民币的运营遵循“中心化管理、双层运营”架构。中国人民银行作为发行机构,不直接接触普通用户,而是通过商业银行等指定运营机构提供兑换、流通和支付服务。这种设计既保留了央行币的信用背书,又依托现有金融网络实现了高效触达,技术底座的稳固性毋庸置疑。
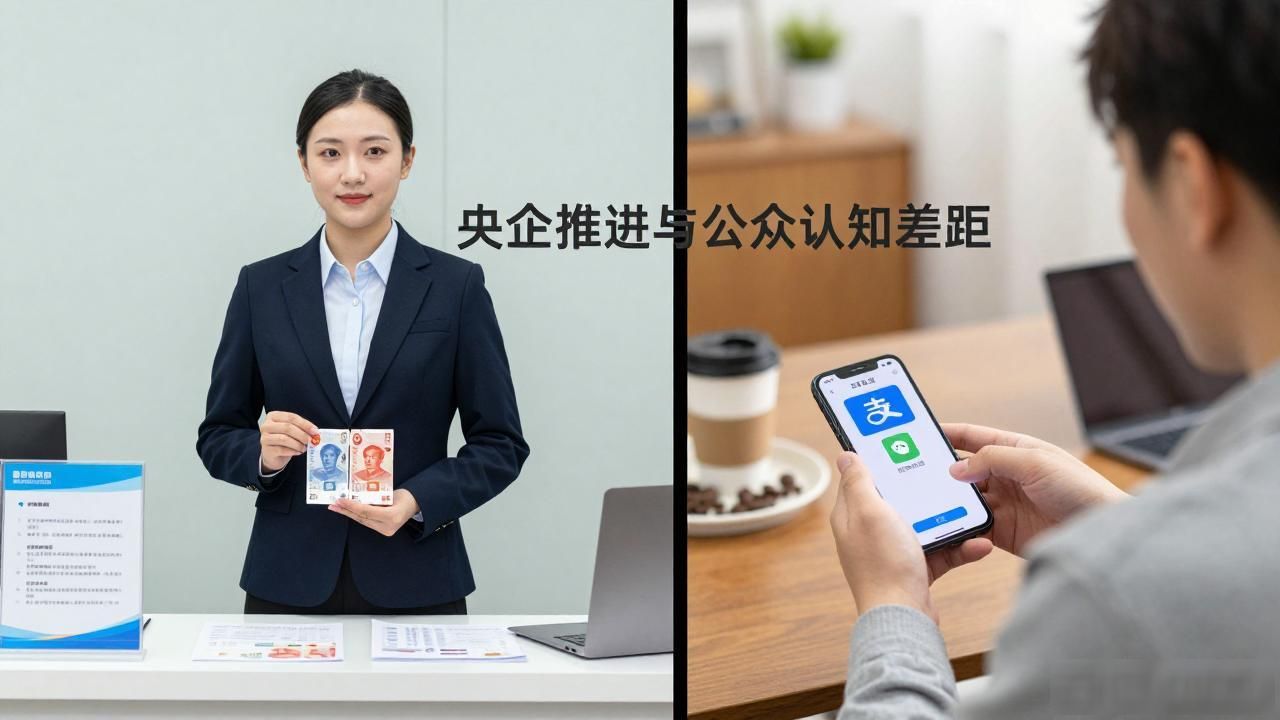
然而法定数字货币现状:央行推进与公众认知差距,公众使用习惯的惯性是当前最大的阻力。支付宝和微信支付已深耕市场多年,形成了强大的用户粘性。尽管数字人民币具备法偿性法定数字货币的现状,但在日常高频小额支付场景中,用户对免费、便捷的第三方支付工具依赖极深,导致数字人民币的主动支付意愿并未达到预期水平。
在应用场景拓展方面,政府主导的试点已覆盖交通出行、政务缴费、跨境电商等领域。但在商业生态建设上,商户接受度仍参差不齐。部分中小商户因缺乏足够的正向激励,对部署数字人民币接收终端持观望态度,导致“有币无商”的现象在部分地区依然存在,影响了流通效率。
法定数字货币的价值将超越简单的支付替代,更多体现在智能合约、跨境结算以及货币政策精准投放上。随着场景的丰富和规则的完善,其社会价值终将逐步释放,成为推动数字经济发展的关键引擎。
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://m.irso-tw.cn/imqb/1219.html